- 工联网
- 2026年9月22日 14:57
工联网消息(IItime) 在具身智能这条赛道上,最热闹的永远是做整机的人。聚光灯追着人形机器人的每一次起身、行走和抓取,资本也习惯把估值堆在“谁先量产”的故事上。但产业链里有一类公司,选择站在离舞台稍远、却谁也绕不开的位置——它们不造机器人,只造让机器人“感知力量”的传感器。坤维科技,就是其中一家。
根据弗若斯特沙利文2026H1报告,中国是全球规模最大、产业链最完整的机器人市场之一,也是六维力传感器需求增长最具确定性的核心地域;国内市场预计将从2021年1.3亿元增长至2030年16.5亿元。据沙利文26年H1中国具身传感器市场研究报告,坤维科技在国内六维力传感器综合市场份额已经达到58%,在细分场景领域,人形机器人市场份额达57%,协作机器人细分市场占有率也持续提升到79%,多年排在第一。
优必选、智元、银河通用、北京人形、星海图、小米……国内几乎所有头部人形机器人企业的供应链里,都能找到坤维科技的零部件。
可这家公司并不打算只当一个“零件商”。2026年,坤维科技把自己从“六维力传感器厂商”重新定义为“全栈力控感知方案厂商”。一个更重的身份,背后是一整套关于产业位置的重新计算。
从单品供应到全栈方案,一次“价值跃迁”
坤维科技对这次升级的解释很直接——不是简单把产品线拉长,而是从单一品类供应商,向系统级方案商做一次价值跃迁。
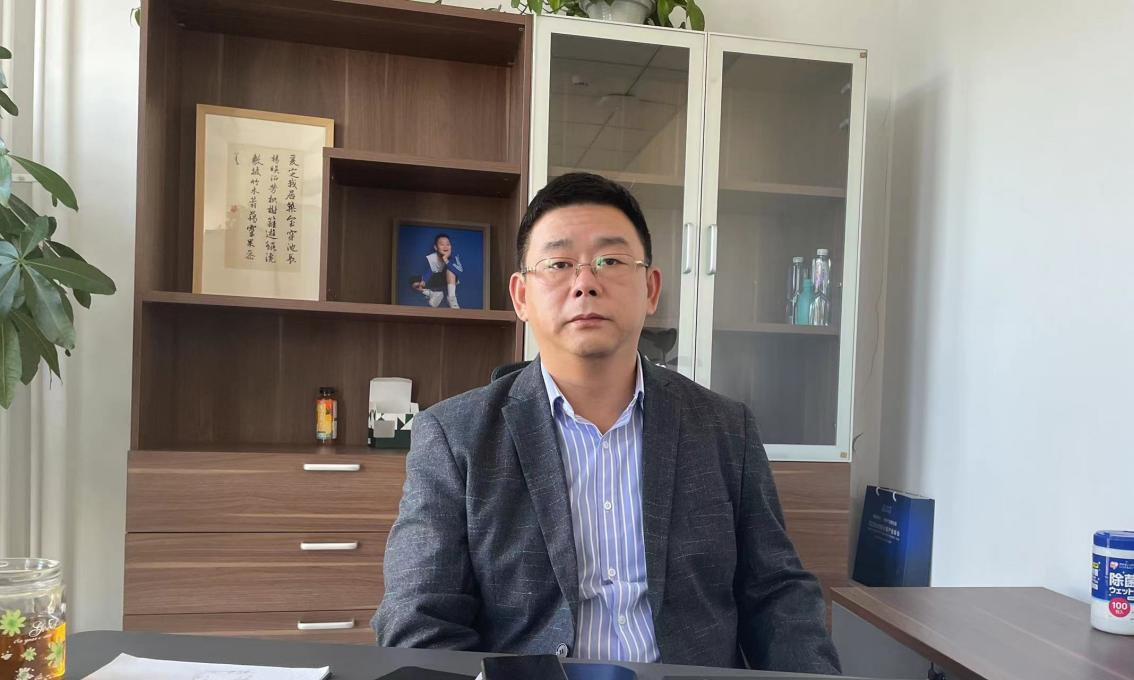
坤维科技常务副总经理袁明论在接受记者采访时指出,所谓“全栈力控感知”,覆盖的是机器人“末端力觉+关节感知+场景力控”的完整链路。过去行业提到坤维,想到的只是力传感器。“现在我们希望外界的认知更新为:这家公司正在从力传感器,走向全场景的力控方案提供。”
为何要转变?据了解,推动企业转型的,是产业阶段的变化。一方面,人形机器人开始进入量产阶段,客户要的不再是一个零件,而是从手腕、脚踝、指尖的力传感器,到十几个关节扭矩的完整力控方案,单台人形机器人需要4个六维力传感器与十余个关节扭矩传感器,单一产品无法满足这样的需求。另一方面,具身智能正从“能走会动”迈向“能做会用”,力觉感知成了连接虚拟智能与物理执行的关键一环,市场需求也从零散采购,转向系统化部署。
围绕这一判断,坤维科技搭起了三块业务:六维力传感器方面,覆盖从人形机器人到航空航天场景,包括HRS人形系列、KWR精准系列、HPS超高性能等系列;通用传感器一侧,自2023年起坤维科技深度参与国内外头部关节模组厂的方案制定,已交付数百款关节扭矩传感器定制方案,2026年起进入大批量交付阶段,并把单轴力传感器和工业衡器也纳入体系;在运动科技生物力学方面,除去一直服务的体育和医疗领域,坤维科技把工业级力控技术下沉到骑行、登山等C端户外场景,用力学感知识别人体发力意图,探索自然助力。
对于坤维科技“卖水人”的标签,袁明论称,这个词精准点出了它在产业链里的角色:不生产整机,却为每一台需要力控的机器人提供核心感知解决方案。就像淘金热里卖水人的价值,在于给淘金者提供不可或缺的生存物资;坤维科技的价值,在于给机器人提供不可或缺的力觉感知。无论最后哪家整机厂胜出,只要机器人需要精细操作,就离不开六维力与关节扭矩传感器。
制定行业国标,筑牢“力觉标尺”
行业里曾流传一个段子:早些年,有人用“一维力传感器的检测方法来检测六维力传感器”。这不是玩笑,而是真实存在的乱象。六维力传感器的核心价值,在于同时测量三维力和三维力矩,并做到精准解耦;而一维的检测方法只测单一方向的力或力矩,压根不碰“维间串扰”这个核心指标。袁明论比喻,这相当于“用测身高的尺子去量体积”。测出来的数据,根本反映不了产品真实性能。
更麻烦的是,缺乏统一规范带来了连锁反应:不同厂商的产品性能指标无法横向比较,用户选型没有权威依据,“劣币驱逐良币”时有发生;国产产品即便性能达标,也难获客观公正的第三方验证,国产替代的进程被严重拖慢。
为此,依托创始团队全部来自航天11院、近20年多维力传感器研发积累,以及航天级测试经验,坤维科技作为主要起草单位之一制定了GB/T 43199-2023《机器人多维力/力矩传感器检测规范》,并于2024年4月1日起正式实施。明确了六维力传感器的检测方法、精度等级、含串扰的准度指标等核心参数的测试规范,从根本上解决了行业检测方法缺失、核心指标无法横向比较的问题。这项标准不仅是对坤维科技技术实力的权威认可,也为整个国产六维力传感器行业扫清了规范化发展的障碍。
值得一提的是,这件事在全球范围内几乎是从零起步。海外品牌如ATI,更多是基于各自企业标准生产检测,国际层面同样存在空白。换句话说,坤维科技不是在“跟随”海外标准,而是在填补全球范围的行业标准空白。整套检测规范、串扰评估体系、精度等级划分等核心框架,是基于中国产业实际需求自主建立的。
至于中国标准能不能走出去,坤维科技的判断是乐观的,而且“已经在路上”。袁明论坦言,中国是人形机器人最大的产业化市场,标准天然带着产业牵引力;2025年之后,中国在具身智能领域的产业链完整度和市场体量,已经形成对全球的引领作用。坤维科技的目标很明确——让中国标准,成为世界标准的重要组成部分。
三重发力,卡位行业量产风口
当前国产高端传感器行业普遍存在产能不足、精度参差不齐的问题,“产能不足和精度参差不齐本质上是同一枚硬币的两面。产能上不去,就无法通过规模化生产来沉淀工艺、稳定品质;精度做不精,就只能在低端市场无序内卷,无法支撑起高端产能的投入。”袁明论说道。
而面对这一问题,坤维科技把技术、产能、资本三条线拧在一起。
首先,技术层面解决“精度一致性”问题。“精度不是测出来的,是做出来的,甚至是设计出来的——得从材料端抓起。”袁明论指出,坤维科技是行业内少数具备核心弹性体材料自主研制能力的厂商,建有金属材料实验室,从弹性体最底层开始立标准;同时自研六维联合加载标定系统,用全自动化标定流程保证每只出厂传感器的一致性与可追溯性。这也是它建成“国内民营企业唯一批量自动六维联合加载标定检测实验室”的底气。
其次,产能层面解决“交付天花板”问题。2025年以来,坤维科技把常州7000平方米研发生产基地,扩到全国15000平方米,年产能已达10万台,2026年底前冲刺12万台;相较海外品牌3到6个月的交付周期,坤维科技在华东地区能做到次日达。在常州之外,中部区域生产基地也在布局,用多地协同为2027年的行业放量做准备。
资本层面解决了“扩张加速度”的问题。不到半年时间,坤维科技两轮超亿元融资密集落地:2026年3月,实现亿元B+轮融资;2026年6月,B++轮实现超亿元融资。资金重点投向核心技术迭代与智能产能扩建。资本的投票,不仅是对坤维科技商业前景的认可,也是对国家战略强国制造实业兴邦的坚定支持。
平衡客户结构风险,全域布局夯实长期增长
有了技术、产能的基础,坤维科技也顺势切入国内大多人形机器人头部整机厂供应链。但客户高度集中,也带来争议:深度绑定头部整机企业,究竟是护城河,还是“被绑死在一条船上”的风险?袁明论的回答是:护城河远大于风险,但前提是保持技术领先和产能弹性。
传感器进入头部企业供应链门槛本身很高,尤其是六维力传感器从送样测试到批量供货,通常要12到18个月,漫长的验证周期,天然拦住了大批新入局竞争者;头部客户经过多轮筛选后建立的信任,惯性很强;更重要的是,头部客户面向量产的真实需求,也会反向推动坤维迭代产品,帮助企业找准研发方向。
“当然,风险也真实存在。”袁明论感叹道,一旦技术被赶超,或产能跟不上客户增长,护城河就会反过来变成枷锁。所以坤维科技并没有把现有大客户资源当作躺赢的“安全垫”,反而将客户需求视作倒逼自我升级的动力。为了规避客户结构单一带来的风险,坤维科技一方面横向扩展行业覆盖,从人形机器人向工业协作、医疗康复、消费级产品渗透;另一方面纵向深耕大客户价值,从单一传感器供应升级为系统级方案,提供从六维力到关节扭矩到整机力控的全栈方案,增加客户黏性与单客户价值。
也正是基于对客户与市场的综合判断,坤维科技确定了“总部研发+多地生产+全球覆盖”的长期发展思路。以常州总部作为新材料、新工艺的先行先试基地,在中部地区做规模化量产,市场侧以长三角和珠三角为原点,逐步辐射全国主要制造业集聚区乃至海外市场。
对于未来的发展,袁明论表示,坤维科技目标清晰:产品端,推动六维力传感器向更小型化、更高集成度方向迭代,关节扭矩传感器完成全系列化布局,同时完善单轴力传感器产品矩阵,让公司成为国际头部力传感器解决方案提供商;产能端,2026年底前实现12万台年产能目标;客户端,在保持头部客户基础上,向中腰部机器人企业及海外市场医疗、消费级市场拓展;技术端,持续对标国际领先水平,巩固国内力传感器领军者的地位。
此外,袁明论还提到,未来坤维科技会根据客户分布、产业集聚和成本因素,在长三角、中部、珠三角等区域持续布局生产基地,目标是形成“1个研发中心+N个制造基地”的全国性生产网络。
小结
具身智能的潮水还在涨。站在浪里的整机厂各有各的剧本,而像坤维科技这样守在产业链“力觉”关口的公司,笃定的是另一件事:只要机器人还要用“手”去触碰真实世界,就总得有人,先替它们把力量的尺度量清楚。